Dejar de pagar la casa le pasa a muchas familias: un cambio de trabajo, una enfermedad, una mudanza o un crédito que creció más de lo esperado. Lo importante es saber que sí hay opciones y que entre más pronto actúes, más caminos tienes.
1. Lo primero: conoce tu saldo real
Antes de decidir, necesitas saber cuánto debes hoy, cuántos pagos llevas atrasados y si tu crédito tiene seguros o apoyos activos. En Infonavit puedes consultarlo en Mi Cuenta Infonavit; en Fovissste y en los bancos, en su portal o sucursal. Pide tu estado de cuenta por escrito.
2. Pregunta por los apoyos de tu institución
Infonavit, Fovissste y los bancos tienen programas para quien tiene problemas para pagar (por ejemplo, prórrogas cuando pierdes tu empleo o reestructuras del crédito). Cada institución tiene sus reglas y cambian con el tiempo, así que pregunta directamente en sus canales oficiales cuáles aplican para ti.
3. Vender la casa aunque tenga adeudo
Si ya no quieres o no puedes conservar la casa, se puede vender aunque todavía tenga crédito. En términos generales funciona así:
- Se pide a la institución el saldo para liquidar el crédito.
- Se acuerda el precio con el comprador.
- La compraventa se firma ante notario: con el pago se liquida el adeudo, se cancela la hipoteca y la casa pasa al nuevo dueño.
- Si el precio es mayor que el adeudo, la diferencia es para ti.
4. Si la casa está abandonada o deteriorada
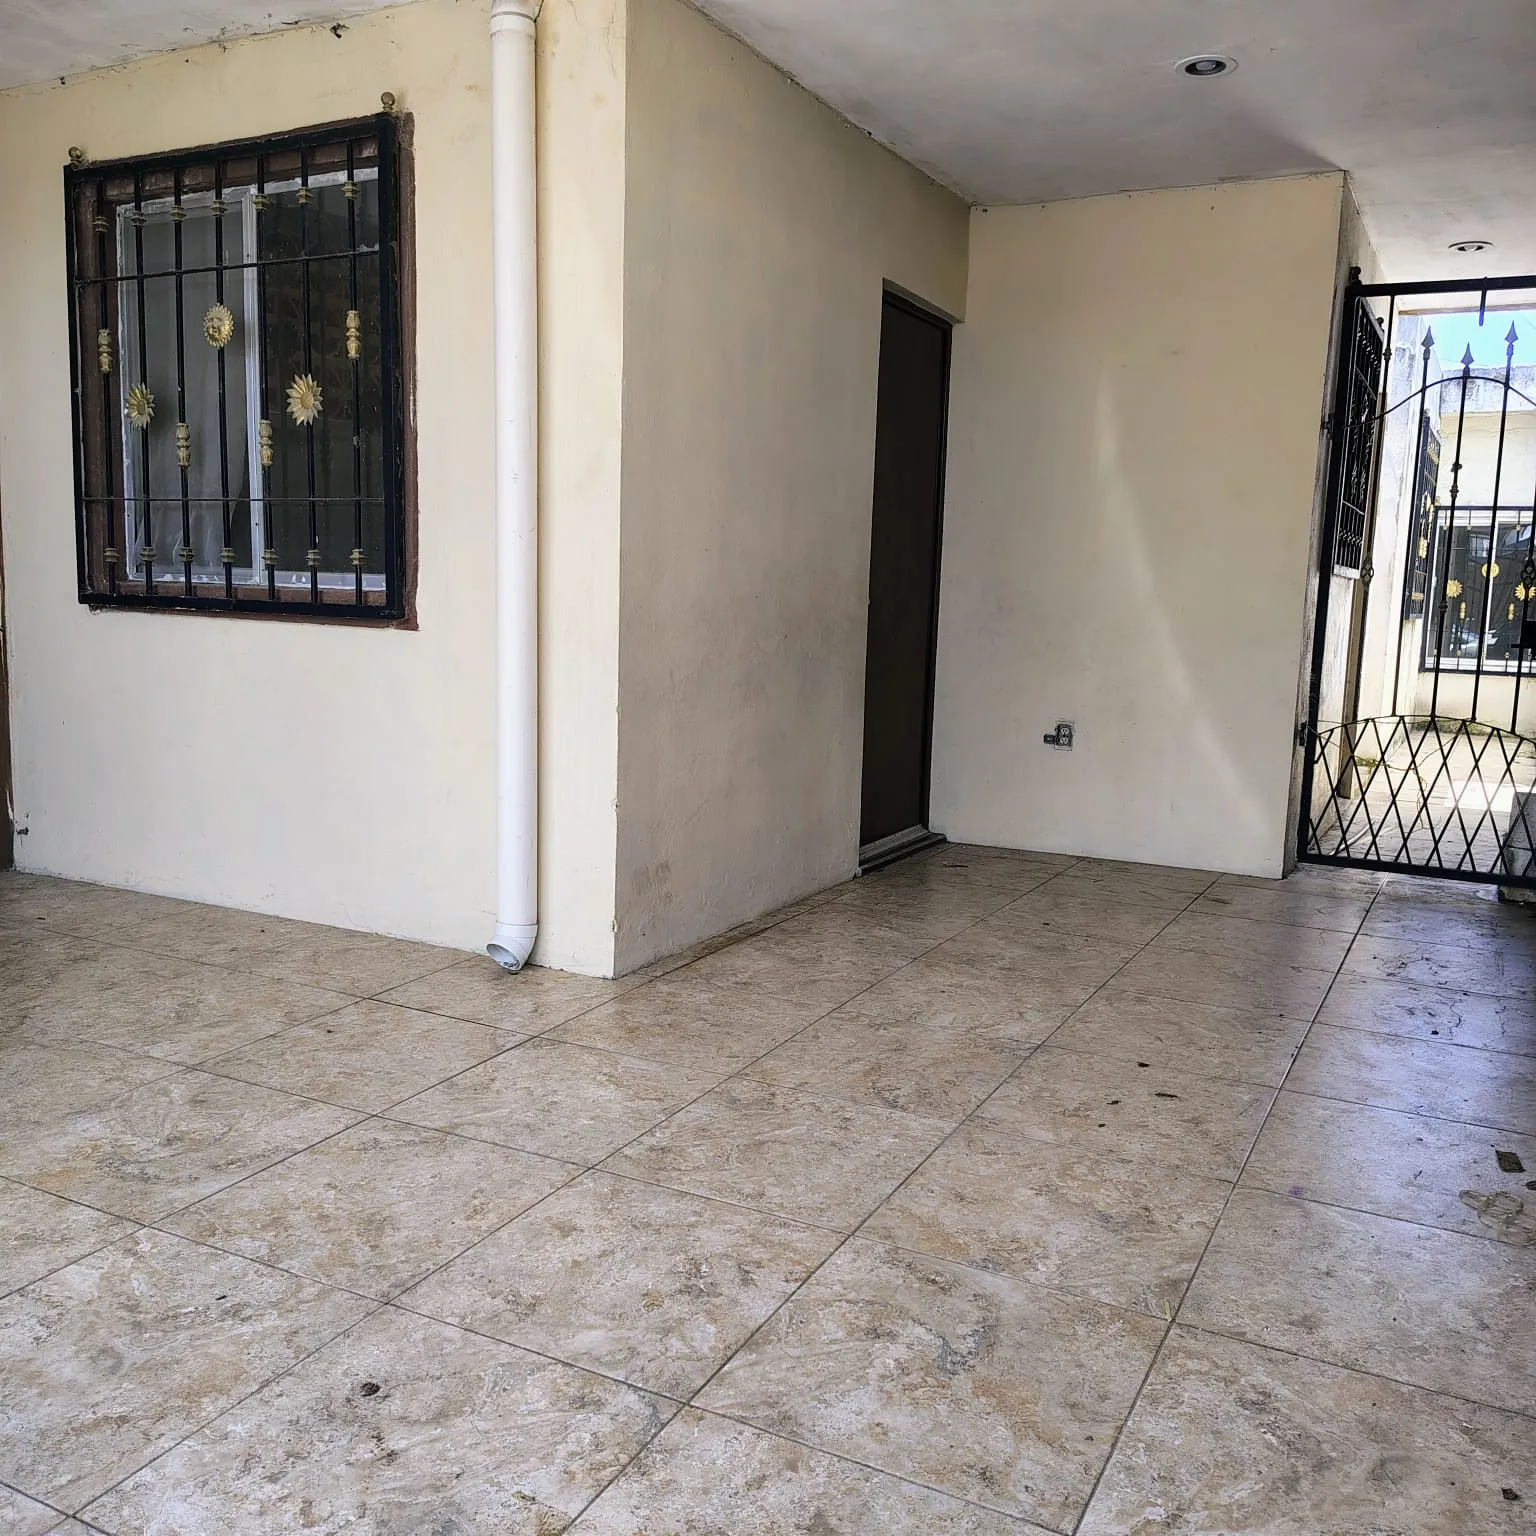
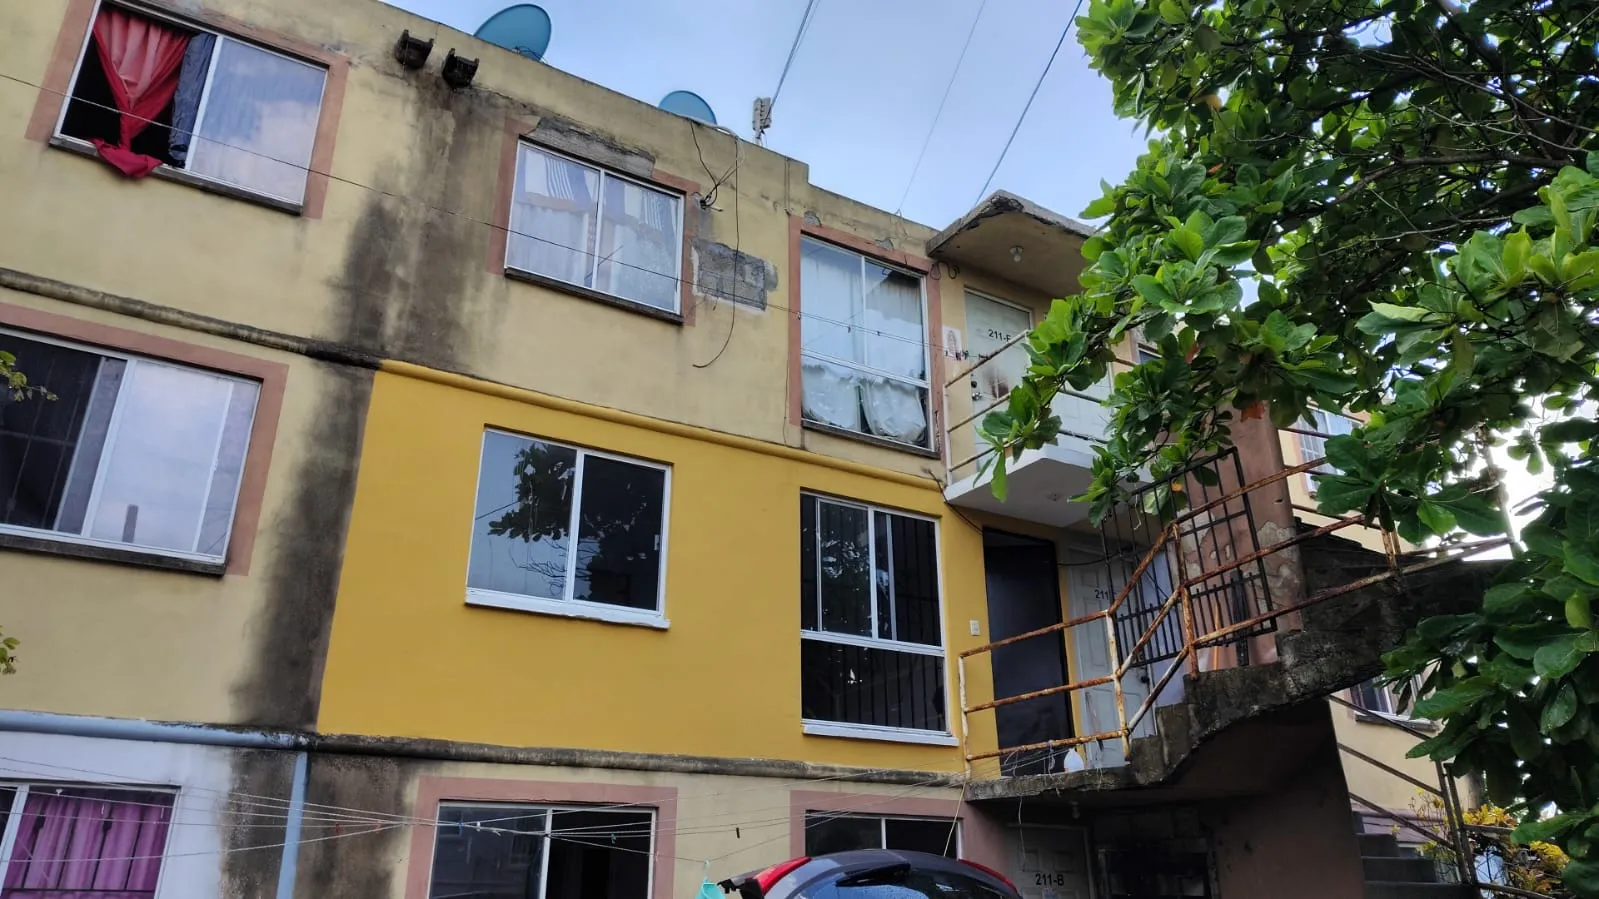
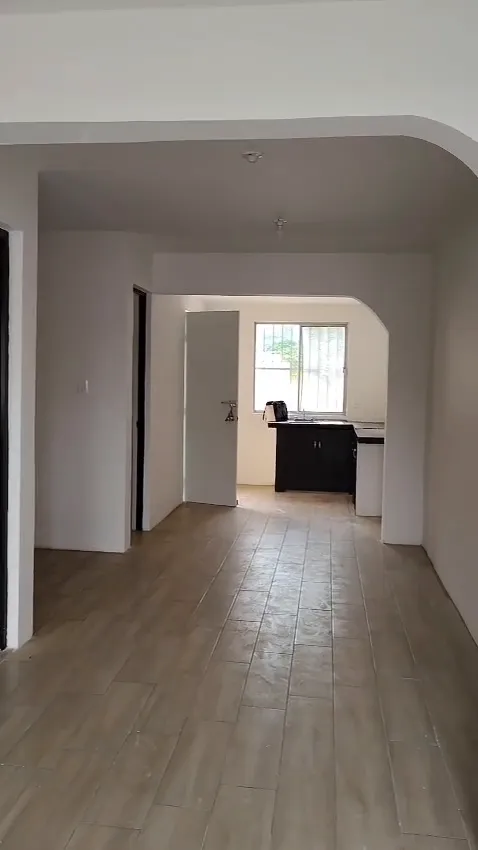
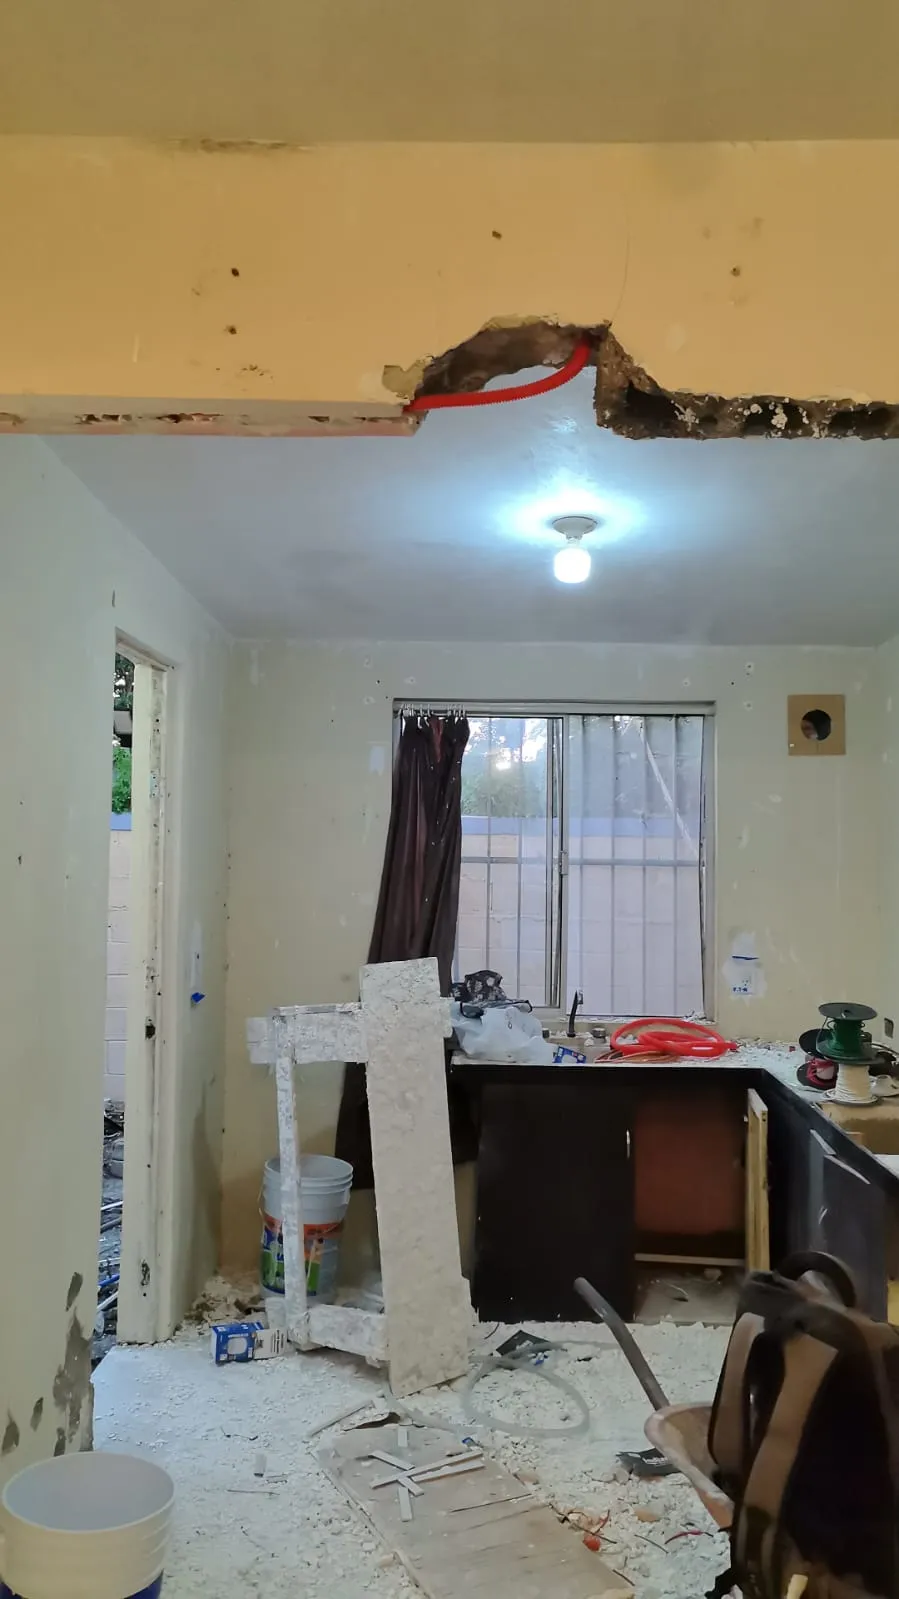
Una casa sola se deteriora rápido y puede ser invadida. Aun así, tiene valor: muchas casas que recibimos llegaron sin puertas, con humedad o con basura, y hoy son el hogar de otra familia. Lo peor es dejar que el adeudo y el deterioro sigan creciendo.
5. Cómo te ayudamos en Renace Casas
Revisamos tu caso contigo: cuánto debes, en qué estado está la casa y qué papeles tienes. Con eso te explicamos tus opciones por escrito, sin costo y sin compromiso. Si decides vender, te acompañamos en todo el trámite.
Preguntas frecuentes
¿Puedo vender mi casa si todavía la debo?
Sí. Con el dinero de la venta se liquida el adeudo ante notario y la diferencia, si la hay, es para ti.
¿Qué pasa si dejo la casa sola?
El adeudo sigue a tu nombre y la casa se deteriora. Es mejor revisar tus opciones cuanto antes.
Esta guía es información general y no sustituye la asesoría de un notario o abogado. Cada caso es distinto: platícanos el tuyo.